Ultimele două luni au fost, ca în fiecare an, un maraton contracronometru în biroul nostru. S-a lucrat intens la finalizarea situațiilor financiare anuale. Deși ne-am organizat din timp, am stabilit priorități și am lucrat pe obiective clare, luna mai a rămas aceeași perioadă extrem de încărcată.
Privind în urmă, m-am întrebat: unde greșim? De ce, deși planificăm totul, ajungem mereu să lucrăm sub o presiune uriașă în această perioadă?
Răspunsul pe care l-am descoperit nu ține de lipsa de organizare. Ține de o realitate mult mai profundă: decalajul fundamental dintre modul în care un contabil și un antreprenor privesc aceeași afacere.
Două perspective, o singură companie
În timp ce contabilul este concentrat să închidă corect anul fiscal trecut, să regleze conturi și să analizeze solduri, debite și credite, antreprenorul este ancorat în prezent și viitor.
Privite simplu, lucrurile arată așa: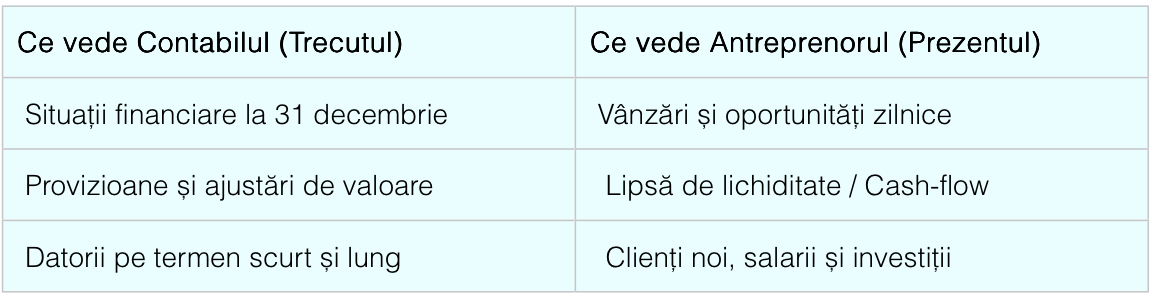
Ambele perspective sunt la fel de corecte și de vitale pentru companie. Problema apare atunci când cele două lumi se întâlnesc, dar nu reușesc să comunice eficient.
Parabola emailului din ianuarie: „De ce vorbim în mai despre trecut?”
O situație clasică, care generează frustrări, sună cam așa:
Contabilul: „Ți-am trimis în ianuarie situația clienților neîncasați, nu am primit feedback. Acum trebuie să facem provizioane ca să putem închide corect anul.”
Antreprenorul: „Eu sunt în mijlocul unei negocieri acum, am probleme cu stocurile azi! De ce prelungim discuția pe februarie din cauza unei balanțe din trecut?”
Pentru contabil, răspunsul este simplu: legea cere o imagine fidelă a firmei. Pentru antreprenor, întrebarea este legitimă: „Cum mă ajută asta să iau decizii ACUM?”
Din acest decalaj de timp și priorități se nasc discuțiile care amână depunerea bilanțului de pe 15 mai pe 20 mai, generând epopei întregi de explicații.
Când un document devine mai mult decât o formalitate: capcana din Raportul administratorului
Există un moment în care acest decalaj devine riscant. Când se semnează anexele situațiilor financiare, în Raportul administratorului apare o declarație precum:
„În organizarea contabilității societății s-au respectat prevederile Legii contabilității nr. 82/1991.”
Mulți antreprenori semnează acest document formal, ca pe o simplă birocrație. Însă, în caz de control sau probleme, textul acela poate avea implicații juridice importante.
Legea contabilității ar trebui să fie, simbolic, o lectură obligatorie la înființarea oricărui business. Nu ca să devii contabil, ci ca să înțelegi ce semnezi.
Un CUI nu vine cu educație financiară inclusă
CUI-ul și J-ul de la Registrul Comerțului nu vin la pachet cu educația financiară.
Sunt antreprenor din 2012. Firma mea de contabilitate este, la rândul ei, un business. Înțeleg perfect că un antreprenor nu are cum să le știe pe toate. Nici eu nu m-am născut învățată cu vânzările, negocierea sau marketingul, dar mă educ în fiecare zi să le înțeleg.
De ce? Pentru că nimeni nu poate lua decizii în locul meu. Eu îmi asum riscurile, eu îmi asum succesul.
Faptul că ai un cod fiscal nu înseamnă automat că știi:
- Ce este o balanță - instrumentul de lucru al contabilului, care reflectă situația conturilor.
- Ce este un bilanț - imagine a poziției financiare a firmei la un moment dat.
- De ce profitul din acte nu este egal cu banii din cont (cash-flow).
A conduce o afacere fără un minim vocabular financiar este ca și cum ai conduce o mașină fără să știi ce înseamnă martorii de pe bord. Poți merge o perioadă pe ghicite, dar când se aprinde un bec roșu, reparația te va costa scump.
Ce urmează la FISCONT în următoarele 3 luni?
Această perioadă de bilanțuri ne-a arătat clar că partenerii noștri au nevoie de mai mult decât de „introducere de date” — au nevoie de consiliere și de traducerea cifrelor.
Prin urmare, în următoarele 3 luni, echipa FISCONT își asumă o misiune clară: ne vom implica activ în educația financiară a partenerilor noștri.
Vom crea o serie de materiale simple și aplicate, prin care să explicăm clar:
- Cum se citește, de fapt, o balanță și la ce să te uiți în ea în fiecare lună.
- Diferența esențială dintre profit și cash-flow.
- Care sunt responsabilitățile reale și legale ale unui administrator de firmă.
Vrem să ne calibrăm timpii și rolurile. Relația dintre antreprenor și contabil devine un parteneriat puternic abia atunci când amândoi privim în aceeași direcție și vorbim același limbaj.